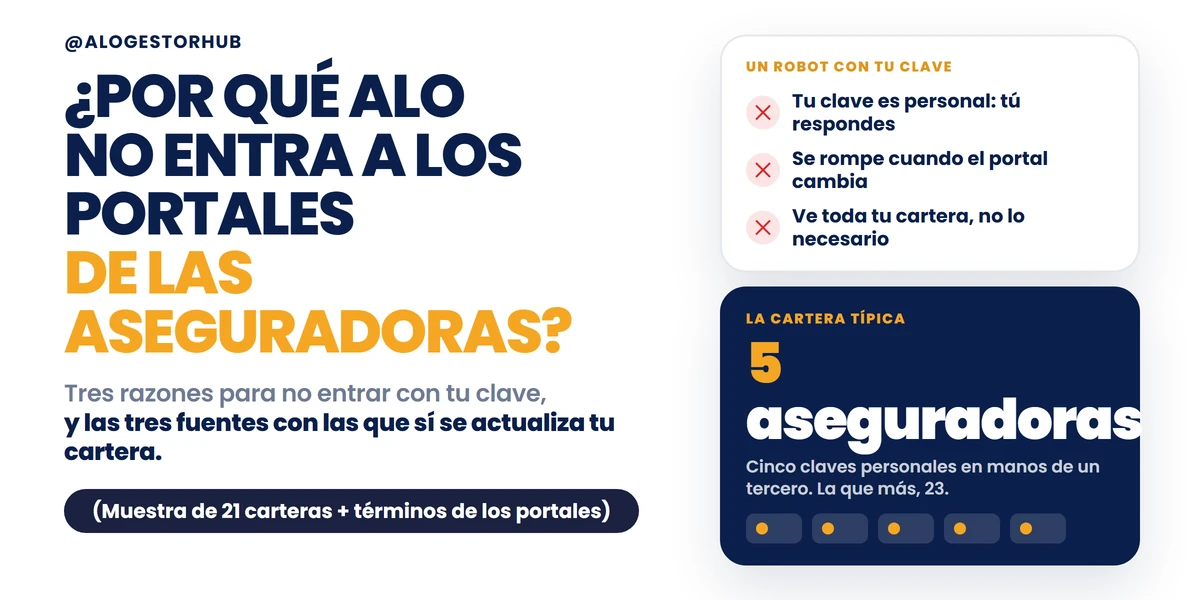
La respuesta corta: ALO no entra a los portales de las aseguradoras porque no existe una forma legítima de hacerlo. Las aseguradoras en México no le abren a ningún sistema externo una conexión autorizada para leer la cartera de un agente: el portal es para el agente, con su clave. La única manera de "conectarse" es un robot que entra con tu usuario y tu contraseña, y eso lo descartamos por cinco razones: tu clave es personal e intransferible y tú respondes por todo lo que se haga con ella; tendríamos que guardar las contraseñas de tus portales en nuestros servidores; el robot se rompe sin avisar cada vez que el portal cambia; con tu clave ve y copia toda la información de tus asegurados, no solo la necesaria; y no podemos prometerte que funcione mañana. Nuestro compromiso es contigo y con tu activo más valioso, tu cartera de asegurados, y no vamos a hacer nada que ponga en riesgo tu carrera. En su lugar, tu cartera se actualiza con tres fuentes que no necesitan tu clave: lo que el portal te deja descargar, las carátulas de tus pólizas y los avisos que las aseguradoras te mandan por correo.
"¿Y se conecta a los portales de las aseguradoras?" es la pregunta que más escuchamos en una demo, casi siempre después de ver la cartera ordenada por vencimiento. Tiene toda la lógica: la aseguradora ya tiene el dato del pago, de la renovación y del siniestro, y nadie quiere capturarlo dos veces. Este artículo explica por qué, aun así, decidimos no entrar con tu clave, y qué hacemos para que ese dato llegue de todos modos.
Qué es "conectarse al portal" en realidad
Cuando un sistema dice que "se conecta al portal de la aseguradora", conviene saber cómo. Hay dos formas de que dos sistemas se hablen. La primera es una conexión oficial: la aseguradora publica un canal de datos para terceros, con permisos, límites y un responsable del otro lado. La segunda es un robot con tu clave: un programa entra al portal con tu usuario y tu contraseña, navega las pantallas como si fuera tú y copia lo que aparece. En inglés se llama screen scraping.
Los portales de agentes en México están hechos para la primera persona del singular: tú, con tu clave, frente a una pantalla. No están diseñados para que otro sistema entre por ti. Por eso, en la práctica, "conectarse al portal" casi siempre significa la segunda forma: un robot con tu clave.
No es un problema exclusivo de los seguros. En octubre de 2024, el regulador financiero de Estados Unidos (CFPB) describió esa práctica, al publicar su regla de datos financieros, como "todavía común pero riesgosa": las personas comparten su contraseña con un tercero y ese tercero la usa para extraer información de forma amplia desde el portal. La regla buscaba precisamente que la industria dejara de hacerlo.
Por qué ALO no lo hace: cinco razones, sin rodeos
Podríamos construir ese robot. Hay proveedores que lo ofrecen y técnicamente no es difícil. Decidimos no hacerlo, y estas son las razones exactas:
Y una razón que es comercial, y la decimos tal cual: no vendemos lo que no podemos sostener. Prometer "se conecta a los portales" ayuda a cerrar demos; sostenerlo exige que cada semana alguien repare lo que cada aseguradora cambió, sin que tú te enteres de los días en que no funcionó. Preferimos una promesa menor que se cumpla todos los días.
En ALO nuestro compromiso es con el agente y con su activo más valioso: su cartera de asegurados. Nunca haríamos algo que pusiera en riesgo esa cartera ni su carrera, por mucho que se pida en una demo.
Las tres que siguen son las que más conviene entender a fondo, porque son las que te afectan directamente.
1. Tu clave es tuya, y tú respondes por ella
Los términos de uso de los portales de agentes lo dicen con distintas palabras y la misma idea. Zurich México establece que la cuenta del portal es de uso personal e intransferible, que el usuario no debe ceder ni divulgar sus datos de acceso y que debe notificar de inmediato cualquier uso indebido. General de Seguros pide al titular guardar en secreto su usuario y su contraseña, y deja el uso de esos datos bajo su responsabilidad exclusiva. Es razonable: con esa clave se emite, se cobra y se consulta información de personas.
Un robot que entra con tu clave es, para la aseguradora, tú. Lo que haga, lo hiciste tú. Si la aseguradora detecta accesos automatizados y bloquea la cuenta, la cuenta bloqueada es la tuya, no la del proveedor. Y cuando el portal activa un segundo factor (un código al celular, un captcha), el robot deja de entrar hasta que alguien le vuelva a dar la clave nueva.
Hay además un detalle de escala que se nota poco desde fuera. Una cartera no trabaja con una aseguradora:
Cinco aseguradoras son cinco claves personales compartidas con un tercero, cinco cuentas que pueden bloquearse y cinco portales que el proveedor tiene que mantener. Veintitrés, en el caso más amplio de la muestra, son veintitrés.
2. Se rompe en silencio
Un robot copia lo que ve en una pantalla concreta: el botón está aquí, la tabla tiene estas columnas, la fecha viene en este formato. El día que la aseguradora rediseña una sección, mueve un menú o cambia el nombre de una columna, el robot deja de leer bien. Nadie avisa, porque el portal no se hizo para él.
Lo delicado no es que falle. Es que falla sin avisar: el sistema sigue mostrando los datos de la última lectura buena, con cara de estar al día. Un recibo que aparece "pagado" porque el robot dejó de actualizarlo hace tres semanas es peor que un recibo sin dato, porque nadie lo va a revisar.
Con cinco portales por cartera, la probabilidad de que alguno esté roto en un momento dado no es baja. Con veintitrés, es casi una certeza. Y el costo de ese silencio tiene nombre: un cargo rechazado que nadie vio a tiempo termina en una póliza cancelada por falta de pago, con la comisión de todo el año.
3. Ve más de lo que necesita
Con tu clave, el robot ve todo lo que tú ves: datos de contacto, RFC, historiales de pago, y en gastos médicos, información de salud. Para marcar un recibo como pagado no hace falta nada de eso, pero el acceso es completo porque la clave es completa.
Aquí entra la ley. La Ley Federal de Protección de Datos Personales en Posesión de los Particulares, cuya versión vigente se publicó en el Diario Oficial el 20 de marzo de 2025, exige que el tratamiento de datos sea proporcional: adecuado, pertinente y no excesivo respecto a la finalidad. Frente a tus asegurados, el responsable de ese tratamiento eres tú, y el sistema que contratas es tu encargado; lo explicamos con detalle en las 7 cosas a tener claras antes de contratar un CRM. Un encargado que entra con tu clave y copia todo el portal hace difícil sostener que solo trató los datos necesarios.
Los riesgos para ti, uno por uno
Si decides darle tu clave del portal a un sistema, conviene hacerlo sabiendo exactamente qué puede pasar. No son hipótesis: son las consecuencias directas de que un programa entre como tú.
| Riesgo | Cómo pasa | Qué te cuesta |
|---|---|---|
| Bloqueo de tu cuenta en el portal | La aseguradora detecta accesos automatizados o desde varios lugares a la vez y suspende la clave | Días sin emitir, cobrar ni consultar. La aclaración con la aseguradora la haces tú |
| Responsabilidad por lo que haga el robot | Todo lo que ejecute queda registrado a tu nombre: consultas, descargas y, si el proveedor lo permite, cambios | Un error del robot es, para la aseguradora, tu error. El incumplimiento de los términos del portal también es tuyo |
| Tu contraseña en manos de un tercero | El proveedor la guarda para usarla. Si sufre una filtración o alguien de su equipo la usa mal, quien entra, entra como tú | Con una clave de portal se emite, se endosa y se cambian datos de cobro. No es una contraseña cualquiera |
| Datos de tus asegurados expuestos de más | El robot copia pantallas completas: RFC, teléfonos, historial de pagos y, en gastos médicos, información de salud | Frente a tus asegurados y a la ley, el responsable eres tú, no el proveedor |
| Datos viejos con cara de nuevos | El portal cambió, el robot dejó de leer y el sistema sigue mostrando lo último que leyó | Un cargo rechazado que no viste: póliza cancelada y la comisión del año. O decirle a un cliente que ya pagó cuando no |
| Dependencia del arreglo | Cuando el robot se rompe, el proveedor decide cuándo lo repara y en qué orden | Mientras tanto, o vuelves a capturar a mano o trabajas a ciegas |
| El segundo factor te vuelve parte del robot | Cada código al celular o captcha detiene al robot hasta que tú intervengas | Te piden el código cada vez o, peor, que desactives la seguridad de tu cuenta |
| Salir cuesta | Si cambias de proveedor, hay que cambiar la contraseña en cada portal | Cinco aseguradoras, cinco cambios, y confiar en que el anterior de verdad borró tus claves |
Lo que gana el agente que no comparte su clave
Decir que no a los portales no es una limitación que aceptamos a regañadientes. Es una ventaja concreta para quien trabaja así.
- Su relación con la aseguradora queda intacta. Ninguna clave compartida, ninguna cuenta bloqueada por accesos automatizados, ningún segundo factor que un tercero tenga que pedirle cada vez.
- Sabe de dónde salió cada dato. Un pago registrado en su cartera viene de una carátula, de un archivo que él mismo importó o de un aviso de la aseguradora que puede abrir. No de una pantalla copiada quién sabe cuándo.
- Puede contestar la pregunta de cumplimiento. Ante su promotoría o ante un asegurado, puede decir qué información vio su sistema y para qué, y señalar el convenio de encargo que lo respalda.
- Cuando algo cambia, se entera. Un aviso que no coincide con una póliza no se aplica solo: se le propone. Lo que no se encontró queda visible, no en silencio.
Cómo se actualiza tu cartera sin entrar al portal: las tres fuentes
La aseguradora ya te da el dato. Lo da por tres vías que no requieren tu clave, y las tres entran a ALO.
Lo que el portal te deja descargar
Casi todos los portales de agentes permiten exportar la consulta de cartera a Excel o CSV. Ese archivo, junto con tu Excel y tus carátulas, es lo que importa el sistema; el importador viene en todos los planes. El paso a paso está en cómo pasar tu cartera del portal o de Excel a un sistema.
Las carátulas de tus pólizas
La carátula en PDF trae el número de póliza, la vigencia, la prima, la forma de pago y las fechas de cobro. Al adjuntarla a la póliza, la inteligencia artificial del panel la lee y propone esos datos para que los confirmes. Es la misma información que verías en el portal, tomada del documento que la aseguradora ya te entregó.
Los avisos que las aseguradoras te mandan por correo
Pago aplicado, cargo rechazado, póliza renovada, recibo por vencer, número de siniestro asignado: la aseguradora te lo manda a tu correo el mismo día. Con tu autorización, ALO se conecta a tu buzón en modo de solo lectura, busca únicamente los correos que vienen de los dominios de tus aseguradoras y deja fuera todo lo demás. Cada aviso se cruza con la póliza por su número exacto y se te presenta como una propuesta de cambio, que aplicas o rechazas. Al conectar, se leen los avisos de los últimos meses, para que la cartera no empiece en cero. Y la conexión la revocas tú, cuando quieras, desde tu propio proveedor de correo.
Este es el camino que más se parece a "entrar al portal", con una diferencia de fondo: la clave que se usa es la de tu correo, con permiso de solo lectura, acotada a remitentes de aseguradoras y bajo tu control. No la clave con la que emites y cobras.
El aviso que más vale de los tres es el cargo rechazado. En la muestra de carteras de ALO, de cada 100 pólizas con conducto de cobro registrado, 62 las cobra el agente directamente y 31 se cobran por cargo automático a tarjeta o cuenta. Un cargo automático que rebota no genera ninguna llamada: solo un correo de la aseguradora. Si ese correo se lee a tiempo, la póliza se rehabilita; si no, se cancela, y con ella la comisión del año. Cuánto vale esa comisión lo calculamos en ¿cuánto vale una renovación perdida?.
Pólizas con conducto de cobro registrado en una muestra de carteras administradas en ALO GestorHub, noviembre de 2026. Proporciones, no totales; por la privacidad de nuestros clientes no citamos casos específicos.
Robot con tu clave vs. ALO, en una tabla
| Pregunta | Robot con tu clave del portal | ALO |
|---|---|---|
| ¿Qué credencial usa? | Tu usuario y contraseña del portal, una por aseguradora | Ninguna del portal. Archivos que exportas, carátulas, y tu correo en solo lectura con tu autorización |
| ¿Qué información ve? | Todo lo que tú ves en el portal | Solo la póliza que importas, la carátula que adjuntas y los correos de remitentes de aseguradoras |
| ¿Qué pasa cuando el portal cambia? | Deja de leer bien, sin avisar | Nada: no depende de las pantallas del portal |
| ¿Qué pasa si hay un segundo factor o captcha? | Se detiene hasta que le des la clave nueva | No aplica |
| ¿Quién responde ante la aseguradora? | Tú: el robot entra como tú | Tú sigues siendo el único que entra al portal |
| ¿Aplica cambios solo? | Depende del proveedor | Propone primero; aplica solo cuando el tipo de aviso ya demostró acertar en tu cartera, y siempre con deshacer |
| ¿Puedes revocarlo? | Cambiando tu contraseña en cada portal | Desde tu proveedor de correo, en un clic |
Si un sistema te dice que sí se conecta, estas cuatro preguntas valen la pena
No todo lo que se llama "integración" es lo mismo, y hay respuestas que tranquilizan. Cuatro preguntas que separan una conexión seria de un robot con tu clave:
- ¿Con qué credenciales entran? Si la respuesta es "con las tuyas", es un robot. Si es "con un acceso que nos da la aseguradora a nosotros como proveedor", pide ver el convenio con esa aseguradora.
- ¿Qué ven y qué guardan? La respuesta que tranquiliza enumera campos. La señal de alerta es "toda la información de tu cartera".
- ¿Qué pasa el día que el portal cambia? Quien usa un robot tiene que reconocer que hay un periodo sin datos. Lo importante es si el sistema te lo avisa o lo esconde.
- ¿Quién responde ante la aseguradora si bloquean la cuenta? Si entran con tu clave, la respuesta es tú, aunque el contrato diga otra cosa.
Un dato que llega por una vía que puedes explicar vale más que un dato que llega por una vía que tienes que esconder.
Preguntas frecuentes
¿ALO se conecta a los portales de las aseguradoras?
¿Por qué un CRM no debería pedirme mi clave del portal de la aseguradora?
¿Qué riesgos corro si le doy a un sistema mi clave del portal de la aseguradora?
¿Qué es el screen scraping o la conexión por robot a un portal?
¿Cómo se actualizan los cobros y las renovaciones en ALO sin entrar al portal?
Fuentes
- Términos y condiciones de uso del Portal de Agentes de Zurich México; Términos y condiciones del uso de medios electrónicos de General de Seguros. Cada aseguradora publica los suyos; la idea de que la clave es personal y bajo responsabilidad del usuario se repite en los que revisamos.
- Consumer Financial Protection Bureau (Estados Unidos), comunicado del 22 de octubre de 2024 sobre la regla de derechos de datos financieros personales, que describe el screen scraping como una práctica "todavía común pero riesgosa": CFPB. La regla fue suspendida judicialmente en 2025 y está en revisión; citamos la descripción de la práctica, no la vigencia de la regla.
- Ley Federal de Protección de Datos Personales en Posesión de los Particulares, texto vigente: Cámara de Diputados. Publicación: Diario Oficial de la Federación, 20 de marzo de 2025. Principio de proporcionalidad y obligaciones del encargado: DLA Piper, Data Protection Laws of the World: México.
- Datos propios: muestra de 21 carteras con al menos 30 pólizas administradas en ALO GestorHub (aseguradoras por cartera) y pólizas con conducto de cobro registrado en esas carteras, noviembre de 2026. Proporciones, no totales; por la privacidad de nuestros clientes no citamos casos específicos.
- Las respuestas de ALO GestorHub sobre datos y acceso están en nuestros Términos y Condiciones (incluido el Anexo A, Convenio de Encargo) y en nuestro Aviso de Privacidad.