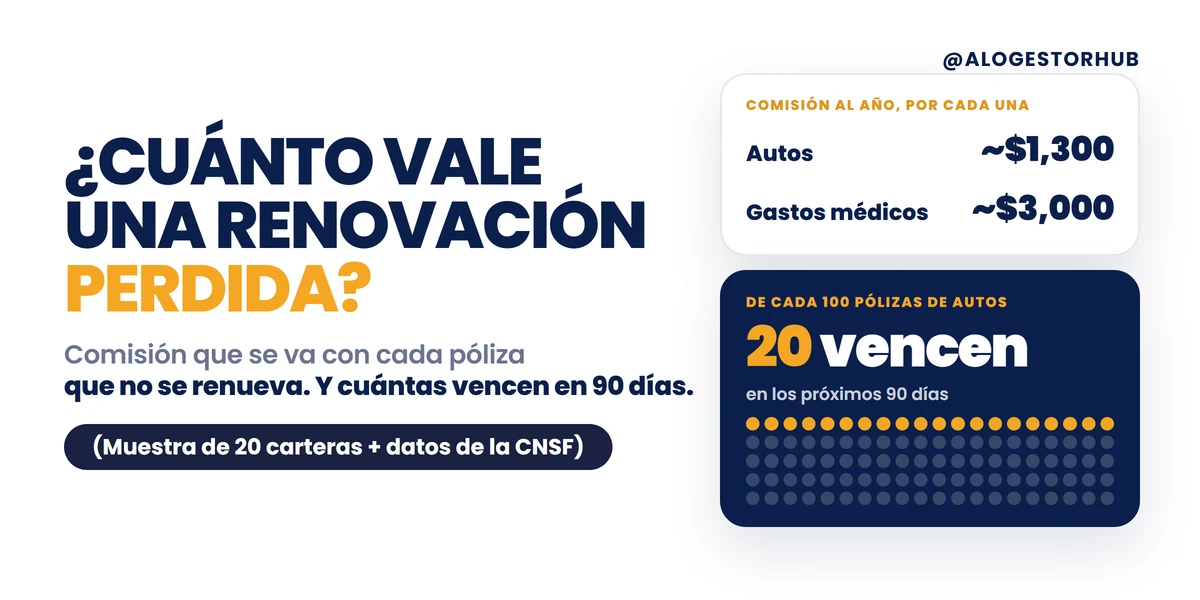
La respuesta corta: una renovación de seguro de auto perdida se lleva alrededor de $1,300 pesos de comisión al año; una de gastos médicos mayores, alrededor de $3,000. Y no son pocas: en una cartera típica, una de cada cinco pólizas de autos y una de cada seis de gastos médicos vencen en los próximos 90 días. En una cartera de 300 pólizas, eso son unas 57 renovaciones por trimestre y cerca de $95 mil pesos de comisión en juego cada tres meses. Perder una de cada diez cuesta unos $38 mil al año.
La cuenta sale de dos fuentes. La prima que paga cada póliza viene de una muestra de 20 carteras de agentes y agencias que usan ALO en México: 4,590 pólizas, de las que publicamos solo medianas y proporciones. Es un muestreo, no un censo de nuestros clientes ni del mercado. Lo que la aseguradora destina a colocar cada peso de prima, y qué parte de eso son comisiones, viene de la CNSF, el regulador del sector.
De dónde salen los números
- Prima por póliza: mediana de la prima anual en una muestra de 20 carteras de agentes y agencias en México, 4,590 pólizas, consultada en octubre de 2026. Para la cuenta usamos solo pólizas de pago anual: 1,181 de autos, 540 de gastos médicos y 154 de daños. Por la privacidad de nuestros clientes, no identificamos ninguna cartera ni publicamos cantidades por agente: solo medianas y proporciones.
- Cuántas vencen: en la misma muestra, la proporción de pólizas con fecha de vencimiento dentro de los 90 días siguientes a la consulta.
- Costo de adquisición: lo que las aseguradoras gastan para colocar sus pólizas, como porcentaje de la prima, según el Panorama Analítico del Sector de Seguros y Fianzas de la CNSF, segundo trimestre de 2026. Y la parte de ese costo que son comisiones a agentes, según los anexos del mismo Panorama.
Cuántas vencen en los próximos 90 días
Una cartera no renueva de golpe: lo hace todo el año, por partes. En la muestra, la proporción de pólizas anuales que vencía en los 90 días siguientes a la consulta fue parecida en los tres ramos.
Dicho en pólizas: de cada 100 de autos, unas 20 estaban por vencer en los siguientes 90 días; de cada 100 de gastos médicos, 16; de cada 100 de daños, 22. Es la parte de la cartera que, cada tres meses, decide si se queda o se va. Y no decide sola: en nuestra guía de renovaciones contamos que el 96% de las pólizas de las carteras que hemos migrado nunca había pasado por un flujo de renovación. La fecha existe en un archivo; la tarea, en la lista de nadie.
Cuánto vale cada una
Para ponerle precio a una renovación hacen falta dos números: cuánto paga la póliza y qué parte de eso termina como comisión. El primero sale de la muestra; el segundo, de la CNSF.
El costo de adquisición es lo que una aseguradora gasta para colocar sus pólizas, como porcentaje de la prima. Incluye las comisiones y compensaciones a agentes, la publicidad y otros costos de distribución. Al segundo trimestre de 2026, la CNSF lo ubica en 24.2% en autos, 18.7% en gastos médicos y 11.9% en vida; 16.0% para todo el sector. Y de ese costo, 59.1% son comisiones pagadas a agentes (anexos del Panorama, 2T 2025).
Con eso, la comisión aproximada por póliza es la prima por el costo de adquisición de su ramo por la parte que son comisiones. No es tu comisión exacta, que depende de tu aseguradora, de tu contrato y del año de la póliza; es el promedio del sector, y sirve como referencia.
| Ramo | Prima mediana anual | Costo de adq. (CNSF) | Comisión aprox. / año | A 5 años |
|---|---|---|---|---|
| Autos | $9,410 | 24.2% | $1,350 | $6,700 |
| Gastos médicos | $27,521 | 18.7% | $3,040 | $15,200 |
| Daños | $6,962 | 18.7% | $770 | $3,850 |
Prima: mediana de pólizas anuales en la muestra. Costo de adquisición: CNSF, Panorama 2T 2026 (autos y gastos médicos); daños sin autos, anexos del Panorama 2T 2025. Comisión aproximada = prima × costo de adquisición × 59.1% (anexos 2T 2025). Cifras redondeadas.
Dos matices que cambian la cuenta según tu caso. En gastos médicos la comisión de renovación suele ser menor que la del primer año, así que el promedio del sector queda arriba de lo que paga una póliza vieja. Y en autos, donde la prima suele subir cada año con la inflación de refacciones y la siniestralidad, una renovación perdida se lleva también los aumentos que venían.
La columna de cinco años es la que suele sorprender: una póliza de gastos médicos que se iba a quedar cinco años y se pierde en una renovación no se lleva $3 mil; se lleva alrededor de $15 mil, más la venta cruzada que nunca ocurrió.
La cuenta de una cartera de 300 pólizas
Para aterrizarlo, una cartera de 300 pólizas anuales con una mezcla ilustrativa, parecida a la de la muestra: 55% autos, 30% gastos médicos y 15% daños. Con las proporciones de vencimiento y las primas medianas de arriba, esto es lo que se juega cada trimestre.
| Ramo | Pólizas | Vencen en 90 días | Prima en juego | Comisión en juego |
|---|---|---|---|---|
| Autos | 165 | 32 | $303 mil | $43 mil |
| Gastos médicos | 90 | 14 | $399 mil | $44 mil |
| Daños | 45 | 10 | $69 mil | $8 mil |
| Por trimestre | 300 | 57 | $771 mil | $95 mil |
Los renglones están redondeados; el total y las cifras anuales se calculan sin redondear.
Perder una de cada diez renovaciones cuesta unos $38 mil pesos al año; una de cada cinco, unos $76 mil. Y como cada póliza perdida deja de renovarse también los años siguientes, el hueco de un solo año malo se arrastra: a cinco años, ese 10% son cerca de $190 mil.
Si tu cartera es de 100 pólizas, divide entre tres: unas 19 renovaciones por trimestre y alrededor de $32 mil de comisión en juego cada tres meses. Si es de 1,000, multiplica por 3.3.
Reemplazarla cuesta más que retenerla
La renovación perdida tiene un segundo costo: el de conseguir a alguien que ocupe su lugar. En campañas reales de Facebook e Instagram que administramos en 2026, cada prospecto que llegó calificado con el agente costó entre $30 y $98 pesos, y si un equipo cierra una de cada cinco, cada póliza nueva cuesta alrededor de $485 pesos de anuncios; una de cada diez, unos $970. Sin contar las horas de cotizar, insistir y emitir.
Del otro lado, retener a quien ya es cliente cuesta un aviso a tiempo y una llamada. La póliza ya existe, el expediente ya existe, la confianza ya existe. Por eso la cartera que vence en los próximos 90 días es, casi siempre, la lista de prospectos más barata que tiene un agente.
Por qué se pierden
Casi nunca por competencia: por silencio. Llega el aviso de la aseguradora, el cliente no sabe qué hacer, nadie le habla, y renueva con quien sí le habló o deja de pagar. En las carteras que hemos migrado, el 96% de las pólizas nunca había pasado por un flujo de renovación, el 45% figuraba con la fecha de fin ya vencida y el 17% no traía teléfono. El calendario de 45, 30, 15 y 7 días, y qué hacer en cada momento, está en la guía de renovaciones; este artículo solo pone el precio.
Lo que esta cuenta no dice
- La prima viene de una muestra de 20 carteras que usan ALO, no de todos nuestros clientes ni del mercado mexicano. Carteras con flotillas, pólizas colectivas o clientes de mayor ingreso tendrán medianas distintas.
- El costo de adquisición y la parte de comisiones son promedios del sector que publica la CNSF. Tu comisión exacta la define tu contrato con cada aseguradora y el año de la póliza.
- Las proporciones de vencimiento son de una ventana concreta de 90 días; una cartera con muchas pólizas emitidas en el mismo mes tendrá trimestres más cargados que otros.
- No incluye el valor de la venta cruzada ni de las referencias que trae un cliente que se queda, que suelen ser mayores que la comisión de la póliza.
- Es una cuenta de referencia, no una promesa: cuántas renovaciones se retienen depende del seguimiento de cada equipo.
Preguntas frecuentes
¿Cuánto vale una renovación de seguro de auto perdida?
¿Cuánto vale una renovación de gastos médicos mayores perdida?
¿Cuántas pólizas de una cartera vencen en los próximos 90 días?
¿Qué es el costo de adquisición de una aseguradora?
Fuentes y método
- Primas y vencimientos: muestra de 20 carteras de agentes y agencias que usan ALO GestorHub en México, 4,590 pólizas (1,875 de pago anual en autos, gastos médicos y daños), consultada el 7 de octubre de 2026. Medianas y proporciones por ramo; sin nombres ni cantidades por cartera. Es un muestreo, no un censo de nuestros clientes.
- Costo de adquisición por operación: CNSF, Panorama Analítico del Sector de Seguros y Fianzas, 2T 2026, estructura de costos del sector, vida, gastos médicos y autos (costos medios, prorrateo de las instituciones).
- Comisiones a agentes como parte del costo de adquisición (59.1%) y costo de adquisición de daños sin autos (18.7%): CNSF, Anexos del Panorama Analítico, 2T 2025.
- Costo por prospecto y por póliza nueva: ALO GestorHub, cuánto cuesta un prospecto de seguros en Facebook e Instagram.
- Por qué se pierden las renovaciones: ALO GestorHub, guía de renovaciones, con proporciones medidas en carteras migradas.