Huracán Polo: en Oaxaca, 1 de cada 20 viviendas tiene seguro
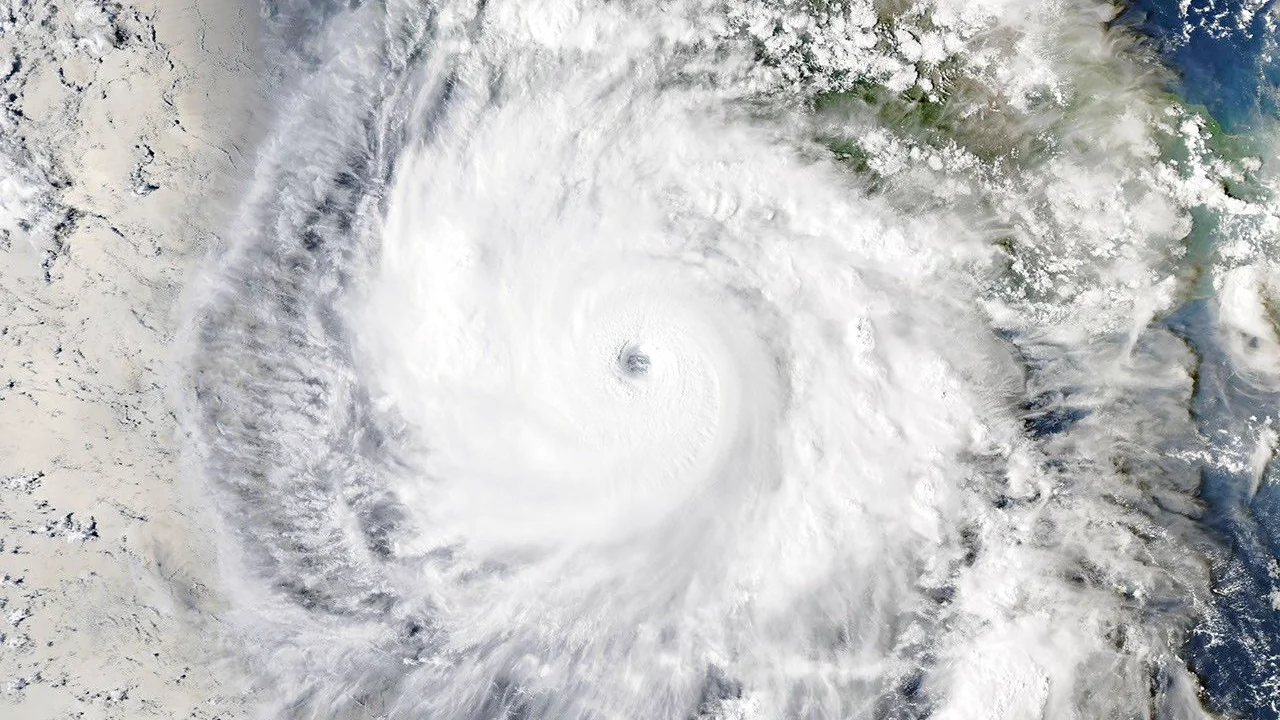
Polo tocó tierra alrededor de la medianoche del 28 al 29 de septiembre cerca de Las Barrancas, en Comondú, Baja California Sur, como huracán de categoría 2, y después se debilitó a categoría 1. El gobierno del estado reportó saldo blanco; unas 700 personas pasaron la noche en refugios y las autoridades evalúan los daños materiales en Comondú, Loreto y Mulegé. Para la información al minuto, las fuentes oficiales son el Servicio Meteorológico Nacional y el Centro Nacional de Huracanes.
- 20 sepSe forma la depresión tropical 17-E en el Pacífico.
- 22 sepIntensificación rápida: categoría 5, con vientos de hasta 285 km/h, frente a las costas de Guerrero.
- 24 sepSigue en categoría 5 a 260 km al sur de Manzanillo, con oleaje de 6 a 8 metros en Michoacán.
- 26 sepBaja a categoría 4 y avanza hacia la península de Baja California.
- 29 sepToca tierra en Baja California Sur como categoría 2, cerca de Las Barrancas, y se debilita a categoría 1.
Antes de llegar a Baja California Sur, Polo avanzó en paralelo a la costa y no tocó tierra en Guerrero, Michoacán, Colima ni Oaxaca.
¿Cuántas casas tenían seguro en la ruta de Polo?
Cuando Polo alcanzó la categoría 5, la Asociación Mexicana de Instituciones de Seguros (AMIS) calculó cuántas viviendas estaban protegidas en los cinco estados de la costa del Pacífico más expuestos. De cerca de 6 millones de viviendas, 1 millón 214 mil tenían seguro: alrededor de una de cada cinco. Y la diferencia entre un estado y otro es enorme.
Colima tiene asegurada a más de la mitad de sus casas; Oaxaca, a una de cada veinte. Ninguno de estos estados recibió el golpe directo de Polo, pero el dato muestra qué tan expuesto estaría cada uno si el siguiente huracán sí toca tierra.
Tres de cada cuatro casas en México no tienen seguro
En todo el país, solo el 26% de las viviendas tiene algún tipo de seguro, según la AMIS. Y de ese 26%, la mayor parte no existe por decisión del dueño: viene incluida en un crédito hipotecario. Solo alrededor del 6.5% de las viviendas está asegurada porque su dueño lo decidió.
Eso ayuda a entender el mapa: donde hay más vivienda comprada con crédito formal, hay más casas aseguradas; donde la vivienda se construyó o se heredó sin hipoteca, casi nadie la asegura. Es una lectura de los datos, no una cifra oficial, pero es consistente con la distancia entre Colima y Oaxaca.
Qué cubre un seguro de casa ante un huracán
Tener seguro de casa no significa estar cubierto contra un huracán. La Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (Condusef) lo explica así: la protección contra huracanes, inundaciones, marejadas, granizo y lluvias intensas se llama cobertura de fenómenos hidrometeorológicos, y en el seguro de casa es una cobertura adicional.
- Daños a la estructura, pisos y paredes
- Instalaciones de luz, gas y agua
- Reposición de puertas
- Aparatos dañados por cortos circuitos
- Remoción de escombros y reconstrucción
- El deducible y el coaseguro, que se descuentan del pago
- La suma asegurada: cuánto costaría reconstruir, no cuánto vale el terreno
- El aviso de siniestro: la ley da un plazo máximo de 5 días para avisar a la aseguradora
La lección más clara vino de Otis: según la AMIS, 15% de los inmuebles asegurados no tenían la cobertura de fenómenos hidrometeorológicos, aunque sí estaban protegidos contra incendio y terremoto. Tenían seguro, pero no contra lo que les pasó.
Otis: el huracán más costoso después de Wilma
En octubre de 2023, Otis tocó tierra en Acapulco como categoría 5. Un año después, la AMIS había registrado estas cifras:
Esas cifras cuentan solo lo que estaba asegurado. Todo lo demás lo pagaron las familias, los negocios y el gobierno.
La temporada no ha terminado
La temporada de huracanes del Pacífico termina el 30 de noviembre: al cierre de este artículo quedan 64 días. En abril, el Servicio Meteorológico Nacional pronosticó para 2026 una temporada más activa de lo normal, de 18 a 21 ciclones con nombre en el Pacífico, frente a un promedio de 15, y de ellos entre 4 y 5 huracanes de categoría 3 a 5.
Tu casa y la temporada de huracanes: 5 cosas que conviene saber
- En México, 3 de cada 4 casas no tienen seguro, y en Oaxaca solo 1 de cada 20.
- Si tu casa está asegurada porque la pagas con un crédito, ese seguro existe por la hipoteca: vale la pena saber qué cubre y hasta cuándo.
- La protección contra huracanes e inundaciones, en el seguro de casa, es una cobertura adicional: no siempre viene incluida.
- Tras el huracán Otis, 15% de los inmuebles asegurados no tenían esa cobertura. Tenían seguro, pero no contra lo que les pasó.
- Si ocurre un daño, la ley da 5 días para avisar a la aseguradora.
La vivienda es el ramo con la brecha de protección más grande de México.
La mayoría de las casas aseguradas lo están por un crédito, no porque su dueño lo haya elegido.
Pólizas de casa vigentes, dentro de carteras que ya existen, sin lo que más se usa en esta temporada.
Cada huracán de la temporada abre la conversación por sí solo, con los clientes que tienen seguro y con los que no.
ALO GestorHub · Actualidad
Fuentes. AMIS, viviendas aseguradas en los cinco estados (22-sep-2026) · NHC, boletines de Polo (EP17 2026) · AMIS con datos del SMN (24-sep-2026) · Gobierno de Oaxaca · Proceso (26-sep-2026) · El Financiero, con datos de la AMIS · El Imparcial (9-sep-2026) · Condusef, "Protege tu hogar de la lluvia" · AMIS, siniestros hidrometeorológicos (15% sin cobertura en Otis) · Ley sobre el Contrato de Seguro, art. 66 · AMIS, a un año de Otis (23-oct-2024) · La Jornada, pronóstico del SMN (27-abr-2026) · NASA Earth Observatory.
Actualidad es la sección de ALO GestorHub con noticias, tendencias y datos del mundo de los seguros para agentes y promotorías en México. Separamos el dato, que lleva su fuente, de la lectura, que es interpretación. La sección de seguimiento refleja la información disponible al corte indicado.